Pametno ulaganje novca ne počinje izborom akcije, fonda ili nekretnine. Počinje proverom da li domaćinstvo ima rezervu za hitne troškove, da li postoje skupi dugovi i za šta se novac ulaže.
- Obezbediti fond sigurnosti za nekoliko meseci osnovnih troškova.
- Smanjiti dugove sa visokom kamatom, jer kamata često pojede mogući prinos.
- Odrediti cilj, rok i prihvatljiv rizik.
- Tek tada birati štednju, obveznice, fondove, ETF-ove, akcije, nekretnine, zlato ili druge opcije.
Šta znači pametno ulaganje novca
Pametno ulaganje novca znači rasporediti kapital tako da cilj, rok ulaganja i rizik budu usklađeni. Nije isto čuvati novac za kvar automobila za tri meseca i ulagati za finansijsku nezavisnost za 20 godina.
Štednja u banci je čuvanje novca uz unapred poznatu kamatu. Obično služi za sigurnost i kratke rokove. Ulaganje znači prihvatanje neizvesnosti radi mogućeg prinosa. Vrednost može da poraste, ali može i da padne.
Osnovno pravilo je jednostavno: veći očekivani prinos obično traži veći rizik. Inflacija dodatno smanjuje kupovnu moć novca, pa zaštita kapitala ne znači samo izbegavanje gubitka, već i očuvanje vrednosti kroz vreme. Zbog toga se svaka odluka procenjuje prema nameni novca, roku i mogućem gubitku koji domaćinstvo može da podnese.
Pre nego što počnete da ulažete
Fond za crne dane
Fond za crne dane, odnosno fond sigurnosti, novac je koji pokriva osnovne životne troškove kada prihod stane ili se pojavi hitan kvar, lečenje ili gubitak posla. Pre ulaganja, domaćinstvo obično prvo odvaja iznos za 3 do 6 meseci troškova. To je tipičan početni raspon, a stvarni iznos zavisi od prihoda, stabilnosti posla, porodice i tržišta.
Taj novac ne treba juriti prinos. Njegov zadatak je dostupnost. Zato se najčešće drži na tekućem računu, oročenoj štednji sa kratkim rokom ili štednji po viđenju, gde se do novca može brzo doći.
| Situacija | Prvi prioritet | Ulaganje sada |
|---|---|---|
| Nema fonda sigurnosti | Napraviti osnovnu rezervu | Ne, osim simbolično |
| Pokriven 1 mesec troškova | Dopuniti fond | Samo vrlo mali iznos |
| Pokriveno 3-6 meseci troškova | Moguće postepeno ulaganje | Da, prema cilju i roku |
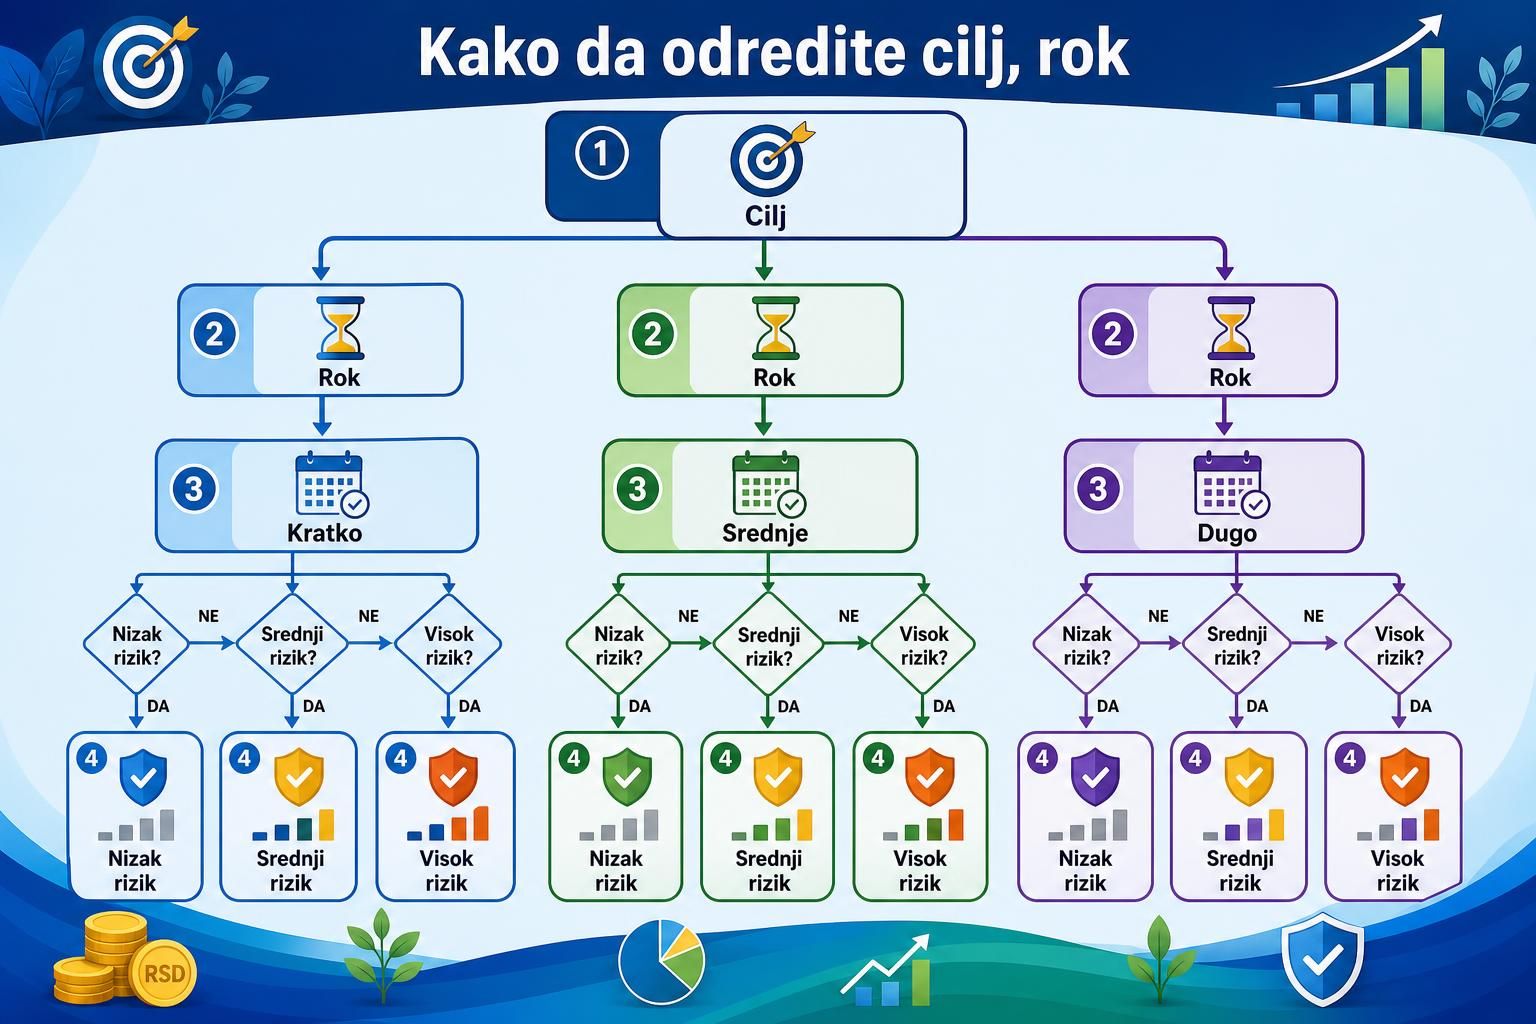
Kako da odredite cilj, rok i profil rizika
- Zapisati cilj ulaganja u dinarima ili evrima. Primer: 10.000 evra za učešće za stan.
- Odrediti rok ulaganja. Investicioni horizont je period do trenutka kada novac treba da se koristi.
- Uskladiti rizik sa rokom. Novac potreban za 12 meseci obično traži štednju u banci ili druge likvidne opcije. Kapital za 10 godina može podneti veće oscilacije.
- Proceniti profil rizika: koliko bi pad vrednosti od 10, 20 ili 30 odsto promenio plan.
- Uporediti prinos i rizik. Veći očekivani prinos po pravilu nosi veću neizvesnost.
Najčešće opcije za ulaganje novca
Štednja, obveznice i fondovi
Štednja u banci služi pre svega za zaštitu kapitala i dostupnost novca. Pogodna je kada je rok ulaganja kratak, na primer do 12 ili 24 meseca. Prinos je obično niži, ali su oscilacije male. Treba proveriti kamatu, valutu, rok oročenja i uslove prevremenog razročenja.
Državne obveznice su pozajmica državi uz unapred poznatu kamatu i rok dospeća. Često se koriste kada je cilj stabilnost, ali nisu bez rizika. Cena može da se menja pre dospeća, a inflacija može da smanji realnu kupovnu moć prinosa.
Investicioni fond prikuplja novac više ulagača i ulaže ga po pravilima fonda. Za početnika je važan dokument sa naknadama, vrstom imovine i istorijom oscilacija. Fond može biti novčani, obveznički, mešoviti ili akcijski, pa rizik nije isti.
Etf-ovi, akcije, nekretnine i zlato
ETF, odnosno fond kojim se trguje na berzi, prati određeni indeks, sektor ili grupu imovine. Za početnika često deluje jednostavnije od kupovine akcije pojedinačne kompanije, jer jedno ulaganje može obuhvatiti desetine ili stotine firmi. Ipak, vrednost ETF-a može pasti.
Akcije predstavljaju vlasnički udeo u kompaniji. Mogu doneti rast kapitala i dividendu, ali zavise od poslovanja jedne firme, tržišta i procene investitora.
Nekretnina, stan ili zemljište, može donositi zakupninu i dugoročnu vrednost. Troškovi održavanja, porez, prazni meseci bez zakupca i slaba likvidnost moraju ući u računicu.
Zlato i plemeniti metali koriste se kao zaštita u periodima neizvesnosti, ali ne garantuju zaštitu od inflacije u svakom roku. Kriptovaluta je izrazito promenljiva i za početnika obično spada u visokorizičan deo ulaganja, ako se uopšte razmatra.
Zašto je diverzifikacija važna
Diversifikacija znači raspodelu kapitala na više različitih ulaganja, umesto oslanjanja na jednu akciju, jednu nekretninu ili jednu valutu. Ideja je jednostavna: ako jedan deo portfelja padne, drugi delovi mogu ublažiti gubitak.
Početnički portfelj često kombinuje jednostavne instrumente: deo novca u štednji u banci ili državnim obveznicama za stabilnost, deo u investicionom fondu ili fondu koji prati indeks za širu izloženost tržištu, a manji deo u rizičnijim ulaganjima samo ako profil rizika to dozvoljava.
Koliko novca ima smisla uložiti
Smislen iznos za ulaganje je onaj koji ne ugrožava kiriju, račune, hranu, dugove i fond sigurnosti. Početnik prvo računa višak u budžetu, a ne željeni prinos.
Diversifikacija ne uklanja rizik. Ona ga raspoređuje. Prevelika koncentracija u jednoj pojedinačnoj kompaniji, jednom stanu ili jednoj kriptovaluti znači da jedan loš događaj može ozbiljno pogoditi ceo kapital. Zato se izbor ulaganja vezuje za cilj, rok ulaganja i potrebnu dostupnost novca. Važno je i da ulaganja ne budu sva iz iste oblasti, jer više sličnih pozicija može pasti u isto vreme. Na primer, nekoliko akcija iz istog sektora deluju kao raspodela, ali i dalje nose sličan rizik. Isto važi kada neko sav novac usmeri samo na jednu vrstu imovine. Dobar početnički pristup je postepena raspodela i povremena provera odnosa među ulaganjima. Ako jedan deo previše poraste i zauzme preveliki udeo, portfelj može postati rizičniji.
- Saberite mesečne prihode domaćinstva.
- Oduzmite životne troškove, rate dugova i planiranu uštedu za kratkoročne obaveze.
- Od preostalog iznosa odvojite deo koji može da stoji uložen tokom izabranog roka ulaganja.
Kao tipičan početni okvir, koji zavisi od prihoda, tržišta i porodične situacije, često se koristi 5 do 15 odsto mesečnog viška. Manji iznos je prihvatljiv ako gradi disciplinu.
Za dugoročno ulaganje važnije je redovno ulaganje nego veliki jednokratni iznos. Novac potreban u narednih nekoliko meseci obično ne pripada rizičnim ulaganjima. Ako prihodi variraju iz meseca u mesec, smisleno je odrediti niži, održiv iznos koji može da se uplaćuje i u slabijem periodu. Tako se smanjuje verovatnoća da ulaganje mora prerano da se prekine. Dobar praktičan pristup je da se prvo nekoliko meseci prati budžet, pa tek onda odredi stalna mesečna uplata. Ako se pojave vanredni troškovi, kao što su popravke, selidba ili lečenje, prednost ima likvidnost, a ne povećavanje uloga. Cilj je da ulaganje bude navika koja može da traje godinama.
Greške koje početnici najčešće prave
Početnici najčešće greše kada odluku donesu zbog obećanog prinosa, a ne zbog cilja, roka i rizika. Najčešći signali za oprez su:
- Ulaganje novca koji treba za kiriju, porez, školarinu ili popravku u narednih nekoliko meseci.
- Kupovina akcije pojedinačne kompanije, kriptovalute ili zlata samo zato što je cena nedavno rasla.
- Mešanje štednje i ulaganja: štednja u banci čuva dostupnost novca, dok ulaganje može doneti gubitak.
- Stavljanje celog kapitala u jednu nekretninu, jedan fond ili jednu valutu.
- Nastavljanje ulaganja dok postoje dugovi sa visokom kamatom.
Investicija je verovatno previše rizična ako gubitak od 20 do 30 odsto ugrožava životne troškove ili izaziva paničnu prodaju. Kod velikog gubitka kapitala ili nejasnih ugovora potrebna je stručna pomoć.
Kako sastaviti jednostavan plan ulaganja
Jednostavan plan ulaganja treba da stane na jednu stranu i da pokaže šta se radi svakog meseca, bez nagađanja na berzi.